


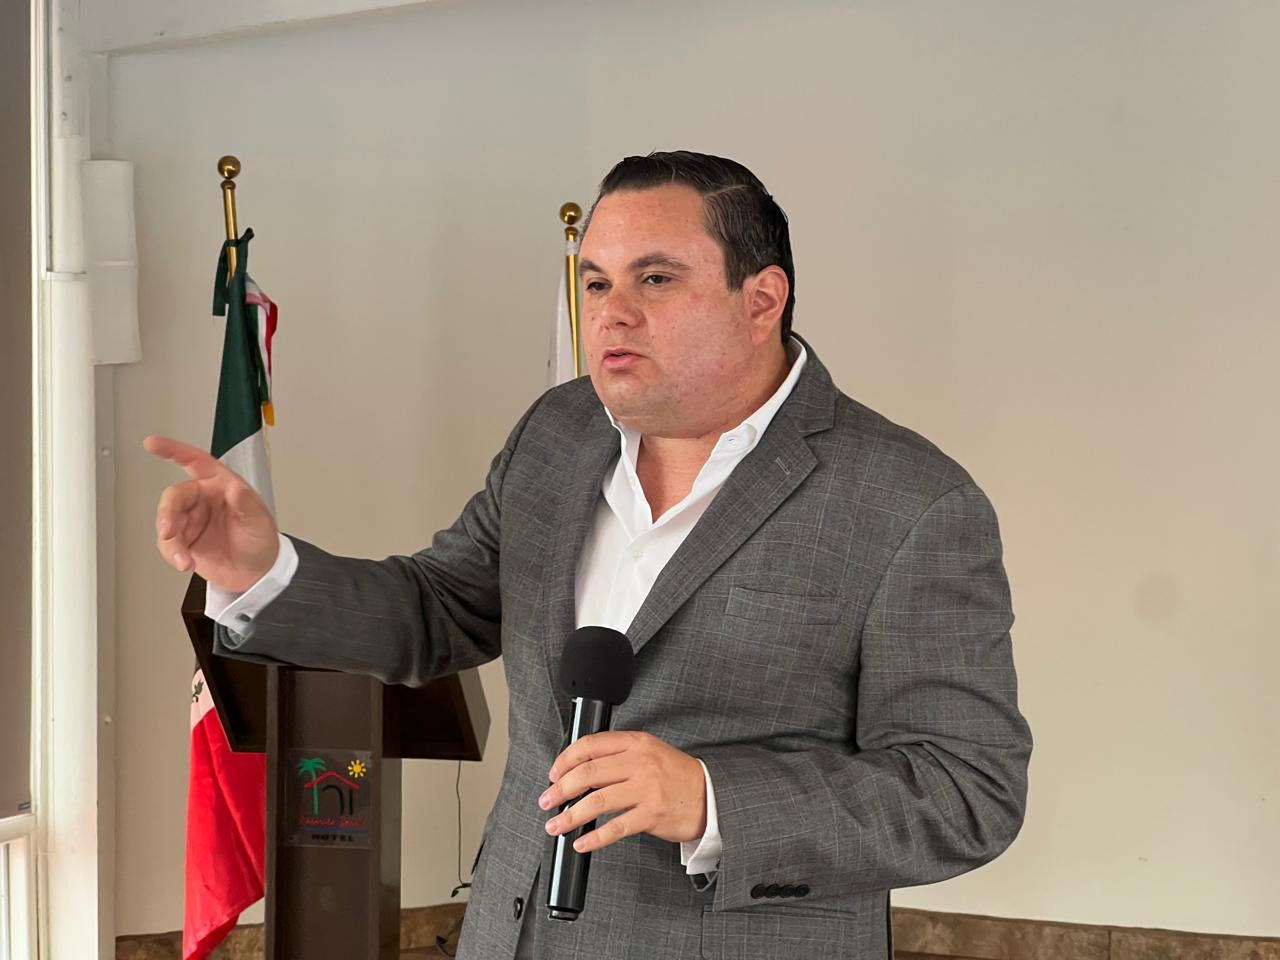
TIJUANA, B.C. A 27 DE SEPTIEMBRE, 2026.- Presentar un recurso o juicio contra un crédito fiscal del Servicio de Administración Tributaria (SAT) no significa que el adeudo quede cancelado ni que el procedimiento de cobro se detenga de manera automática.
El abogado fiscalista Jorge Alberto Pickett Corona explicó que los contribuyentes deben revisar las condiciones de cada caso y, cuando corresponda, garantizar el interés fiscal para solicitar la suspensión del procedimiento de ejecución.
La garantía cumple una función específica
El Código Fiscal de la Federación establece que procede garantizar el interés fiscal cuando el contribuyente solicita la suspensión del procedimiento administrativo de ejecución. También contempla otros casos, como el pago a plazos.
El SAT tiene además un trámite específico para garantizar adeudos impugnados. En su portal señala que este mecanismo sirve para evitar que la autoridad inicie el cobro de los adeudos impugnados, siempre que se cumplan los requisitos aplicables.
Pickett Corona señaló que una defensa fiscal debe considerar dos asuntos distintos: la discusión sobre si el crédito es válido y las condiciones para suspender su cobro mientras se resuelve la controversia.
Existen distintos tipos de garantía
La legislación permite varias formas para garantizar el interés fiscal.
Entre ellas están el depósito o billete de depósito, carta de crédito, prenda, hipoteca, póliza de fianza, obligación solidaria de un tercero, embargo en vía administrativa y títulos valor o cartera de créditos, bajo las condiciones previstas para cada modalidad.
El SAT aclara que la garantía debe cubrir el crédito actualizado, además de los accesorios causados y los que puedan generarse durante los 12 meses siguientes. Si resulta insuficiente, la autoridad puede exigir su ampliación o realizar acciones de cobro por la parte que no esté garantizada.
Esto significa que no basta con presentar cualquier documento. La autoridad debe revisar que la garantía cumpla con los requisitos y sea suficiente.
El plazo también es importante
El SAT establece como regla general un plazo de 30 días hábiles para constituir la garantía después de que la autoridad notifica la resolución correspondiente. Existen supuestos con plazos distintos.
La institución también señala que, cuando se presenta un medio de defensa y no se paga el adeudo, la garantía puede formar parte del procedimiento necesario para mantener suspendido el cobro, de acuerdo con las reglas aplicables.
Pickett Corona advirtió que desconocer estos plazos puede generar problemas adicionales para personas físicas y empresas que ya enfrentan una controversia con la autoridad fiscal.
Impugnar no elimina el adeudo
La garantía tampoco significa que la deuda desaparezca.
El SAT señala expresamente que garantizar un adeudo no extingue la obligación de pagarlo. La garantía protege el interés fiscal mientras se define la situación jurídica del crédito.
En otras palabras, un contribuyente puede continuar con su defensa y, al mismo tiempo, mantener garantizado el crédito mientras se resuelve el procedimiento.
Si posteriormente una resolución deja sin efecto el adeudo, existen procedimientos para solicitar la cancelación de la garantía. El SAT contempla entre los requisitos documentos que acrediten la nulidad de la resolución o el pago del crédito garantizado.
La defensa depende de cada caso
El planteamiento del especialista se dirige principalmente a contribuyentes que mantienen créditos fiscales controvertidos.
No todos los casos tienen las mismas condiciones. El tipo de crédito, el medio de defensa utilizado, la etapa del procedimiento y la existencia de una suspensión pueden modificar las obligaciones del contribuyente.
Por ello, presentar un recurso sin revisar al mismo tiempo la situación del cobro puede dejar abierta la posibilidad de que la autoridad continúe con actuaciones previstas en la ley.
La información oficial del SAT muestra que el tema no depende solamente de la decisión de impugnar. También requiere cumplir los requisitos establecidos para garantizar el interés fiscal cuando la ley así lo exige.


